
Un examen RS&DE de l’ARC signifie que l’Agence a besoin de renseignements supplémentaires sur les travaux demandés, sur les dépenses, ou sur les deux. Localisez d’abord vos narratifs T661, vos registres de temps et vos contrats de sous-traitance, puis désignez un responsable interne pour centraliser les échanges. Deux dates comptent immédiatement : les délais de production du T661 et le délai de 90 jours pour toute opposition future.
En bref:
- La probabilité d’un examen RS&DE augmente avec une hausse imprévue des dépenses ou un ratio élevé de sous-traitance par rapport aux salaires internes.
- La sélection repose principalement sur des signaux techniques et financiers, notamment des narratifs vagues ou des incohérences entre T661 et les états financiers.
- La qualité de la documentation, notamment les registres horodatés et les preuves de lien entre dépense et tâche technique, est cruciale pour réduire les risques de redressement.
- L’ARC traite 90 % des demandes en 180 jours si le dossier est bien préparé, mais chaque demande d’information complémentaire suspend cette durée.
- En cas de proposition de redressement, il est essentiel de bâtir un argumentaire précis, basé sur une chronologie claire et des preuves renforcées.
Table des matières
- Pourquoi votre dossier a été sélectionné pour un audit RS&DE de l’ARC
- Comment se déroule un examen, étape par étape
- Quels documents l’ARC demande et comment les préparer
- Que faire face à une proposition de redressement
- Ce qu’HLP observe sur le terrain lors des examens RS&DE
- Ce que les guides RS&DE oublient de dire
- Un accompagnement structuré quand l’ARC ouvre un dossier
- Sources
- Questions fréquentes
Pourquoi votre dossier a été sélectionné pour un audit RS&DE de l’ARC
L’ARC ne tire pas les dossiers au hasard dans un chapeau. La sélection repose surtout sur une grille de risque qui croise des signaux techniques et financiers avant qu’un examinateur ne s’y intéresse. Un dossier peut aussi être choisi par échantillonnage aléatoire, dans une logique de contrôle qualité du programme, mais c’est rarement le scénario le plus fréquent pour une entreprise qui reçoit une lettre d’ouverture.
Certains éléments font grimper la probabilité d’un examen bien plus que d’autres :
- Une hausse marquée des dépenses réclamées d’une année à l’autre, sans justification apparente dans l’évolution du projet.
- Une proportion élevée de sous-traitance par rapport aux salaires internes, un ratio que l’ARC surveille de près.
- Des narratifs T661 vagues ou génériques, qui décrivent le secteur plutôt que le projet précis.
- Un premier dépôt RS&DE, l’ARC voulant souvent valider la méthodologie d’une entreprise nouvelle au programme.
- Des incohérences entre les montants déclarés au T661 et ceux qui apparaissent dans les états financiers.
Conseil de pro : avant même de déposer, posez-vous une question simple : si un examinateur financier ouvrait votre grand livre demain, retrouverait-il en dix minutes le lien entre chaque dépense réclamée et une tâche technique précise ? Si la réponse est non, votre dossier porte un risque de redressement, même s’il est parfaitement admissible sur le fond.
Un signal statistique mérite d’être gardé en tête : la norme de service de l’ARC vise à traiter 90 % des demandes remboursables sélectionnées pour examen en 180 jours civils à partir d’une demande complète. Un dossier bien documenté au départ reste le meilleur levier pour rester dans cette fenêtre plutôt que de la dépasser.
Comment se déroule un examen, étape par étape
Un audit RS&DE de l’ARC suit un déroulé assez prévisible, même si son rythme varie selon la complexité technique et le volume de dépenses en jeu.
- Lettre d’ouverture. L’ARC vous avise qu’un ou plusieurs projets ont été sélectionnés. La lettre identifie généralement le conseiller en recherche et technologie (CRT), chargé de valider l’admissibilité scientifique, et parfois déjà l’examinateur financier (EF), qui se penche sur les dépenses. Le guide officiel de l’ARC précise que cette sélection vise toujours à obtenir des renseignements complémentaires, jamais à présumer une fraude.
- Réunion technique. Le CRT rencontre l’équipe de projet, souvent virtuellement, pour discuter des incertitudes technologiques, des hypothèses testées et des itérations abandonnées. Amenez la personne qui a réellement fait le travail, pas seulement le directeur qui signe les rapports.
- Demandes d’information complémentaires. L’ARC peut envoyer des lettres formelles réclamant des pièces additionnelles. Chaque échange de ce type suspend le compteur de la norme de service, ce qui explique pourquoi un dossier « en examen » depuis huit mois n’est pas nécessairement en retard sur le plan administratif.
- Rapport d’admissibilité et proposition de redressement. Le CRT et l’EF produisent un rapport qui conclut à l’admissibilité totale, partielle, ou au refus des travaux ou des dépenses contestés. Si des redressements sont proposés, vous recevez une trousse détaillant les montants visés et les motifs.
Conseil de pro : conservez une trace écrite de chaque appel avec l’ARC, même informel. Le manuel d’examen financier demande d’ailleurs aux examinateurs eux-mêmes de documenter systématiquement leurs échanges sur formulaire T2020, sous peine de fragiliser leur propre dossier. Rien ne vous empêche d’appliquer la même discipline en miroir.
L’issue finale dépend beaucoup de la qualité de la préparation en amont. Un dossier techniquement solide mais mal documenté peut subir un redressement partiel simplement parce que les preuves n’arrivent pas assez vite ou pas sous la forme attendue.
Quels documents l’ARC demande et comment les préparer
La checklist documentaire d’un audit RS&DE de l’ARC tourne autour de quatre grandes familles de preuves, chacune correspondant à une ligne précise du formulaire T661.
- Les narratifs techniques (lignes 242, 244 et 246 du T661), qui doivent décrire l’incertitude technologique, les hypothèses formulées et les résultats des essais, projet par projet plutôt que par thème général.
- Les registres de temps horodatés par employé et par projet, avec une répartition claire entre les heures admissibles et les tâches purement administratives ou commerciales.
- Les contrats de sous-traitance et les factures associées, avec une description des livrables qui permet de relier chaque paiement à une activité de recherche précise.
- Les pièces comptables de fond : grand livre, rapprochements bancaires, et ventilation des dépenses salariales par projet plutôt qu’un seul poste global.
Une facture ou une écriture comptable, isolée, ne prouve jamais l’admissibilité d’une dépense. Il faut établir le lien explicite entre la dépense, la tâche technique réalisée et le résultat obtenu, sinon l’examinateur financier n’a rien à valider.
| Type de preuve | Ce que l’ARC vérifie | Format recommandé |
|---|---|---|
| Narratif T661 | Incertitude technologique et méthode systématique | Un narratif distinct par projet, daté et versionné |
| Registres de temps | Heures réellement consacrées aux tâches admissibles | Feuilles horodatées, signées, liées à un identifiant de projet |
| Contrats de sous-traitance | Nature admissible du travail confié | Contrat écrit décrivant les livrables techniques attendus |
| Comptabilité | Cohérence entre T661 et états financiers | Grand livre ventilé par projet et par année d’imposition |
Le guide T4088 rappelle aussi que les formulaires prescrits doivent être produits au complet avant la date limite : un T661 incomplet peut retarder l’examen ou entraîner un rejet pur et simple, indépendamment de la qualité du travail scientifique sous-jacent. Organisez votre dossier par projet et par année d’imposition dès le départ. C’est ce classement, plus que n’importe quel argument technique, qui accélère une réponse à une demande d’information de l’ARC.
Que faire face à une proposition de redressement
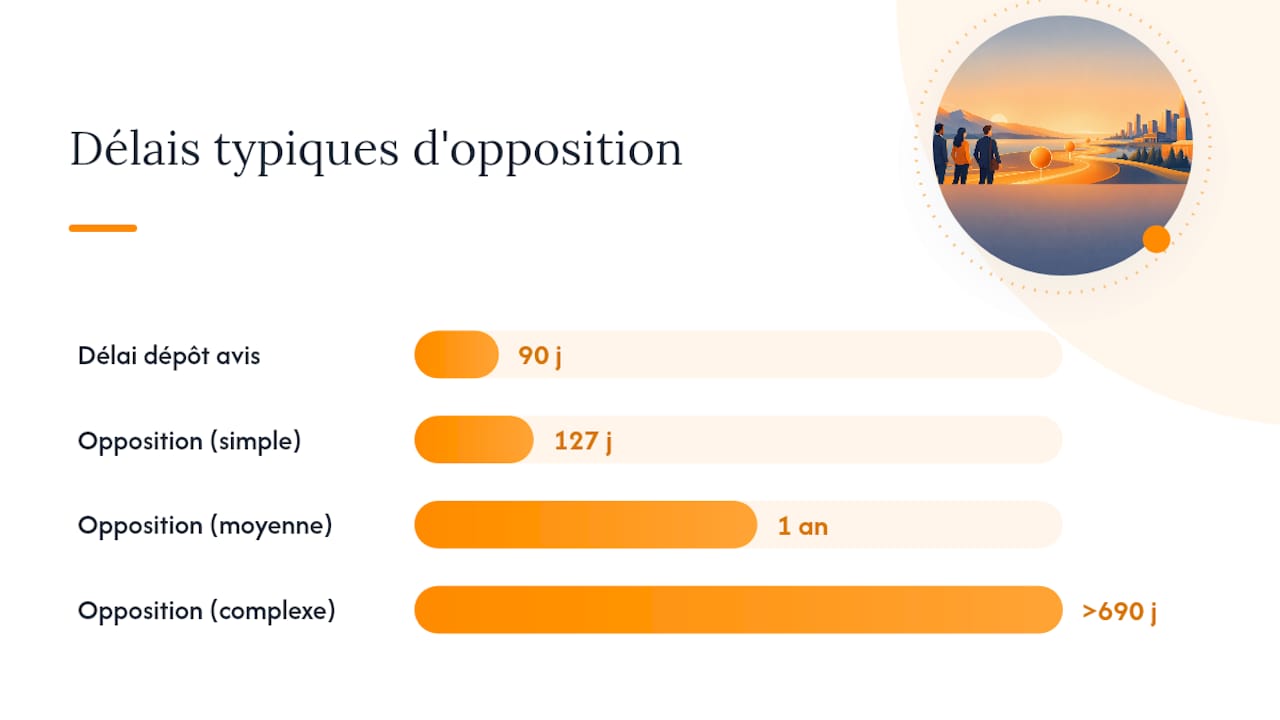
Recevoir une proposition de redressement n’est pas une fin de parcours. Vous disposez de 90 jours à compter de la date indiquée sur l’avis de cotisation pour déposer un avis d’opposition, et cette étape reste distincte de la Cour canadienne de l’impôt, qui n’intervient qu’après.
Quelques repères aident à planifier les ressources internes plutôt que de subir l’attente :
- La durée moyenne d’une opposition varie fortement selon la complexité du dossier, de l’ordre de 127 jours pour un cas simple à plus de 690 jours pour un dossier techniquement complexe.
- Une révision administrative peut parfois régler le différend avant même le dépôt formel d’une opposition, si le désaccord porte sur un point d’interprétation limité.
- La Cour canadienne de l’impôt devient l’option pertinente lorsque l’opposition échoue ou que l’enjeu financier justifie un débat judiciaire plus formel.
- Un dossier d’opposition solide repose sur une chronologie précise des échanges avec l’ARC, pas seulement sur de nouveaux arguments techniques déposés au dernier moment.
Conseil de pro : ne réutilisez jamais le narratif refusé tel quel dans votre opposition. Reconstruisez l’argumentaire à partir des motifs exacts du rapport d’admissibilité, point par point, en y ajoutant les preuves qui n’avaient pas été présentées ou qui avaient été mal comprises par l’examinateur.
Les délais réels dépassent souvent les normes théoriques, notamment parce que l’ARC suspend le compteur pendant les échanges de renseignements. Un dossier « en cours » depuis un an n’est donc pas anormal pour une opposition de complexité moyenne.
Ce qu’HLP observe sur le terrain lors des examens RS&DE
Après des centaines de mandats, l’équipe multidisciplinaire d’HLP constate un schéma qui se répète : la plupart des redressements naissent d’un problème de documentation, pas d’un projet réellement inadmissible. C’est une nuance qui change complètement l’angle de préparation.
Trois erreurs reviennent sans cesse dans les dossiers examinés. La documentation rétrospective, rédigée des mois après les travaux, perd en crédibilité aux yeux d’un CRT expérimenté. Les narratifs génériques, calqués d’un projet à l’autre, ne montrent aucune incertitude technologique réelle. L’absence de feuilles de temps horodatées oblige à reconstruire les heures de mémoire, un exercice que l’examinateur financier accepte rarement sans réserve.
La meilleure défense reste une documentation continue, intégrée au flux de travail d’ingénierie lui-même, plutôt qu’un exercice de reconstitution fait après coup pour satisfaire le formulaire T661.
Concrètement, un contrôle simple avant chaque dépôt consiste à demander à l’équipe technique de relire son propre narratif et de vérifier s’il pourrait convaincre un collègue qui ne connaît rien du projet.
Ce que les guides RS&DE oublient de dire
La plupart des ressources sur les audits RS&DE se contentent de reformuler les étapes officielles de l’ARC, sans jamais aborder le vrai point de friction : le décalage entre le moment où le travail scientifique est fait et le moment où il faut le prouver. Ce délai, souvent de plusieurs mois, est la cause principale des redressements, bien plus que l’admissibilité réelle des projets.
Le conseil dominant, « documentez bien vos projets », reste trop vague pour être actionnable. Ce qui compte réellement, c’est la synchronisation entre le calendrier de recherche et le calendrier fiscal : un ingénieur qui note ses hypothèses la semaine où il les teste produira toujours une preuve plus solide qu’un contrôleur qui reconstruit un narratif six mois plus tard.
Si vous devez prioriser une seule chose après la lecture de cet article, ce n’est pas la relecture de vos anciens T661. C’est la mise en place, dès maintenant, d’un réflexe simple dans vos équipes techniques : consigner l’incertitude et l’essai en temps réel, projet par projet. Tout le reste, y compris la gestion d’un examen ou d’une opposition, devient nettement plus simple une fois cette habitude ancrée.
— Alexandre
Un accompagnement structuré quand l’ARC ouvre un dossier
Il existe des services spécialisés pour accompagner la gestion d’un examen RS&DE, afin d’alléger la charge des ingénieurs et du contrôleur financier sur les échanges administratifs, avec une équipe familière du vocabulaire des CRT et des EF.
Des services spécialisés peuvent couvrir chaque phase du dossier RS&DE, depuis la rédaction de projets R&D pour structurer les narratifs techniques jusqu’au suivi à la réception d’une lettre d’ouverture, et accompagner en cas d’opposition ou de litige devant la Cour canadienne de l’impôt.
L’approche s’appuie sur une équipe multidisciplinaire de fiscalistes et d’experts techniques, avec une expérience dans plusieurs secteurs innovants et de nombreux clients accompagnés. Pour amorcer une évaluation de votre situation, consultez les services d’accompagnement RS&DE d’HLP et planifiez un diagnostic de votre dossier avant que l’ARC ne fixe ses propres délais.
Questions fréquentes
Combien de temps dure un audit RS&DE de l’ARC ?
L’ARC vise à traiter 90 % des demandes remboursables sélectionnées en 180 jours civils, mais chaque demande d’information complémentaire suspend ce compteur. Un dossier complexe peut donc s’étirer bien au-delà de cette norme.
Quelle est la différence entre le CRT et l’examinateur financier ?
Le conseiller en recherche et technologie évalue si les travaux répondent aux critères scientifiques du programme, tandis que l’examinateur financier vérifie que les dépenses réclamées correspondent réellement à ces travaux. Les deux peuvent intervenir sur un même dossier, séparément ou conjointement.
Combien de temps ai-je pour m’opposer à une proposition de redressement ?
Vous disposez d’un délai limité à compter de la date indiquée sur l’avis de cotisation pour déposer un avis d’opposition. Passé ce délai, le recours à la Cour canadienne de l’impôt devient nettement plus complexe à envisager.
Quels documents l’ARC demande-t-elle le plus souvent en examen ?
Les narratifs techniques du T661, les registres de temps horodatés, les contrats de sous-traitance et les pièces comptables détaillées par projet reviennent dans presque tous les examens. L’absence de lien explicite entre ces documents constitue le motif de redressement le plus fréquent.
HLP peut-elle m’aider si je suis déjà en plein examen RS&DE ?
Oui, certains services spécialisés portent sur le suivi et le support à la vérification pendant un examen en cours, ainsi que l’accompagnement en opposition si une proposition de redressement suit.
One response
[…] examen approfondi par l’ARC pendant la transition exige une équipe capable de répondre sans rupture de […]